Domain schwarzbleche.de kaufen?
Wir ziehen mit dem Projekt
schwarzbleche.de um.
Sind Sie am Kauf der Domain
schwarzbleche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwarzbleche.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
BLECHE 20' NIROProduktübersicht Die Büchel Schutzblechgarnitur 20 x 1.75 aus Edelstahl (Niro) bietet einen effektiven Schutz vor Spritzwasser und Schmutz für Kinderfahrräder. Hergestellt aus hochwertigem Nirosta-Edelstahl, ist dieses Schutzblech sowohl langlebig als auch korrosionsbeständig. Mit einem durchdachten Design in Boxform sorgt es für eine optimale Abdeckung und Stabilität. Es ist ideal für den Einsatz bei nassen oder schlammigen Bedingungen und trägt dazu bei, die Kleidung des Fahrers sauber zu halten. Technische Spezifikationen & Komponenten Hersteller: Büchel Modell: 5391/1-52/5 EAN: 4260629692031 Größe: 20 Zoll (geeignet für Reifen 20" x 1.75) Breite: 55 mm Gewicht: Ca. 580 Gramm Material: Edelstahl (Nirosta) Kompatibilität: Kein Bremsloch, ohne Streben und Zubehör Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Einfach zu montieren, ohne komplexe Installation. Haltbarke..."20,77 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ontologie der KonstruktionOntologie der Konstruktion , Raumwirkung in der Architektur , Tagfahrlichter > Lichter & Leuchten , Auflage: Nachdrtuck, Erscheinungsjahr: 20240208, Produktform: Kartoniert, Redaktion: Eckert, Piet~Eckert, Wim, Übersetzung: Reisenberger, Julian, Auflage: 25002, Auflage/Ausgabe: Nachdrtuck, Seitenzahl/Blattzahl: 316, Abbildungen: 200 farbige und 291 s/w-Abbildungen, Keyword: Alison & Peter Smithson; Annette Gigon / Mike Guyer Architekten; Architektur; Architektur entwerfen; Architekturlehre; Caruso St. John Architects; Charakter von Räumen; Egon Eiermann & Sepp Ruf; Entwurf; Félix Candela; Gottfried Böhm; Handbuch; Konstruktion; Lacaton & Vassal; Le Corbusier; Lehrbuch; Louis I. Kahn; Meili, Peter & Partner Architekten; Piet Eckert; Raumkonstruktion; Raumtypen; Räume entwerfen; Sigurd Lewerentz; Wim Eckert, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Bauwerke: Gestaltung, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 322, Breite: 234, Höhe: 27, Gewicht: 1309, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konstruktion und SinnlichkeitKonstruktion und Sinnlichkeit , Bürohaus Küng Alpnach , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20230921, Fotograph: Norlander, Rasmus, Redaktion: Küng, Stephan~Linhart, Søren~Seiler, Patrik, Seitenzahl/Blattzahl: 96, Abbildungen: 35 farbige und 16 s/w-Abbildungen, Keyword: Alpnach Dorf; Architektur; Baumonografie; Bürogebäude; Holzbau; Küng Holzbau; Patrik Seiler; Schweizer Architektur; Seiler Linhart Architekten; Stephan Küng; Søren Linhart; Zeitgenössische Architektur, Fachschema: Schweiz~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 320, Breite: 220, Höhe: 15, Gewicht: 464, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einpressmutter Einpressbefestiger M4 für Bleche bis 1 mm, Stahl verzinktFür metallische Werkstoffe, in verschiedenen Schaftlängen und Gewindeausführungen, liefert hochbelastbare Gewinde auch für dünne Bleche. d1(mm): 4,2 Material: Stahl Blechstärke(mm): 1,4 Oberfläche: verzinkt-blau Loch ø(mm): 4,22 h(mm): 1,38 Randabstand(mm): 4,08 Gewinde: M3 d2(mm): 6,35 H(mm): 1,5 Inhaltsangabe (ST): 1009,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
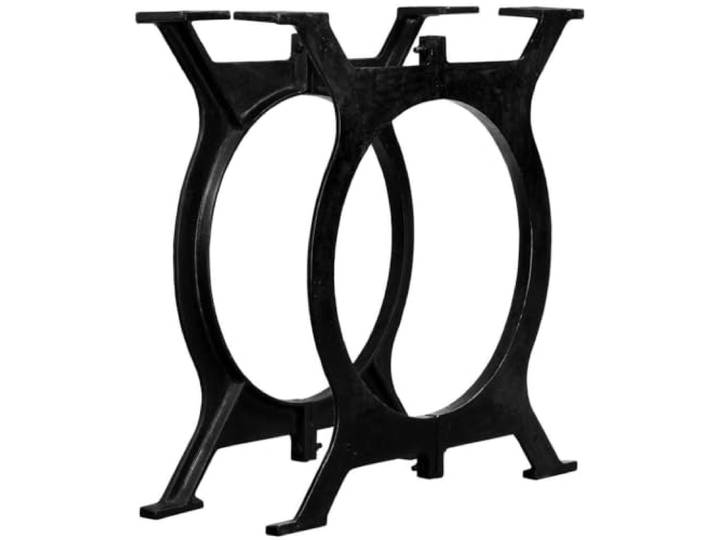
LPERTGFHU Tischbeine 2er Set O-Form Gusseisen Industrie-Design Schwarz Antik-Optik, Massive Metall-Konstruktion, Schnelle MontageLPERTGFHU Tischbeine 2er Set O-Form Gusseisen Industrie-Design Schwarz Antik-Optik, Massive Metall-Konstruktion, Schnelle Montage. Das 2er Set Tischbeine in markanter O-Form verleiht Ihrem Tisch einen charakteristischen Industrie-Look. Gefertigt aus massivem Gusseisen, bieten diese Beine eine stabile Basis für schwere Tischplatten. Die Oberfläche wurde sorgfältig poliert, bemalt und lackiert für eine langlebige und robuste Nutzung. Dank vorgebohrter Löcher in der Montageplatte gestaltet sich die Befestigung an Ihrer Tischplatte unkompliziert. Die Tischbeine haben ein Maß von 70 x 71 cm und eignen sich hervorragend für den individuellen Möbelbau. Farbe:Schwarz 2211,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einpressmutter Einpressbefestiger M3 für Bleche bis 2 mm, Stahl verzinktFür metallische Werkstoffe, in verschiedenen Schaftlängen und Gewindeausführungen, liefert hochbelastbare Gewinde auch für dünne Bleche. d1(mm): 4,2 Material: Stahl Blechstärke(mm): 1,4 Oberfläche: verzinkt-blau Loch ø(mm): 4,22 h(mm): 1,38 Randabstand(mm): 4,08 Gewinde: M3 d2(mm): 6,35 H(mm): 1,5 Inhaltsangabe (ST): 10010,14 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BLECHE 20' NIROProduktübersicht Die Büchel Schutzblechgarnitur 20 x 1.75 aus Edelstahl (Niro) bietet einen effektiven Schutz vor Spritzwasser und Schmutz für Kinderfahrräder. Hergestellt aus hochwertigem Nirosta-Edelstahl, ist dieses Schutzblech sowohl langlebig als auch korrosionsbeständig. Mit einem durchdachten Design in Boxform sorgt es für eine optimale Abdeckung und Stabilität. Es ist ideal für den Einsatz bei nassen oder schlammigen Bedingungen und trägt dazu bei, die Kleidung des Fahrers sauber zu halten. Technische Spezifikationen & Komponenten Hersteller: Büchel Modell: 5391/1-52/5 EAN: 4260629692031 Größe: 20 Zoll (geeignet für Reifen 20" x 1.75) Breite: 55 mm Gewicht: Ca. 580 Gramm Material: Edelstahl (Nirosta) Kompatibilität: Kein Bremsloch, ohne Streben und Zubehör Praktikabilität & Besondere Merkmale Benutzerfreundlichkeit: Einfach zu montieren, ohne komplexe Installation. Haltbarke..."20,77 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ontologie der KonstruktionOntologie der Konstruktion , Raumwirkung in der Architektur , Tagfahrlichter > Lichter & Leuchten , Auflage: Nachdrtuck, Erscheinungsjahr: 20240208, Produktform: Kartoniert, Redaktion: Eckert, Piet~Eckert, Wim, Übersetzung: Reisenberger, Julian, Auflage: 25002, Auflage/Ausgabe: Nachdrtuck, Seitenzahl/Blattzahl: 316, Abbildungen: 200 farbige und 291 s/w-Abbildungen, Keyword: Alison & Peter Smithson; Annette Gigon / Mike Guyer Architekten; Architektur; Architektur entwerfen; Architekturlehre; Caruso St. John Architects; Charakter von Räumen; Egon Eiermann & Sepp Ruf; Entwurf; Félix Candela; Gottfried Böhm; Handbuch; Konstruktion; Lacaton & Vassal; Le Corbusier; Lehrbuch; Louis I. Kahn; Meili, Peter & Partner Architekten; Piet Eckert; Raumkonstruktion; Raumtypen; Räume entwerfen; Sigurd Lewerentz; Wim Eckert, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Bauwerke: Gestaltung, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 322, Breite: 234, Höhe: 27, Gewicht: 1309, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Konstruktion und SinnlichkeitKonstruktion und Sinnlichkeit , Bürohaus Küng Alpnach , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20230921, Fotograph: Norlander, Rasmus, Redaktion: Küng, Stephan~Linhart, Søren~Seiler, Patrik, Seitenzahl/Blattzahl: 96, Abbildungen: 35 farbige und 16 s/w-Abbildungen, Keyword: Alpnach Dorf; Architektur; Baumonografie; Bürogebäude; Holzbau; Küng Holzbau; Patrik Seiler; Schweizer Architektur; Seiler Linhart Architekten; Stephan Küng; Søren Linhart; Zeitgenössische Architektur, Fachschema: Schweiz~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 320, Breite: 220, Höhe: 15, Gewicht: 464, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einpressmutter Einpressbefestiger M4 für Bleche bis 1 mm, Stahl verzinktFür metallische Werkstoffe, in verschiedenen Schaftlängen und Gewindeausführungen, liefert hochbelastbare Gewinde auch für dünne Bleche. d1(mm): 4,2 Material: Stahl Blechstärke(mm): 1,4 Oberfläche: verzinkt-blau Loch ø(mm): 4,22 h(mm): 1,38 Randabstand(mm): 4,08 Gewinde: M3 d2(mm): 6,35 H(mm): 1,5 Inhaltsangabe (ST): 1009,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Einpressmutter Einpressbefestiger M6 für Bleche bis 1 mm, Stahl verzinktFür metallische Werkstoffe, in verschiedenen Schaftlängen und Gewindeausführungen, liefert hochbelastbare Gewinde auch für dünne Bleche. d1(mm): 4,2 Material: Stahl Blechstärke(mm): 1,4 Oberfläche: verzinkt-blau Loch ø(mm): 4,22 h(mm): 1,38 Randabstand(mm): 4,08 Gewinde: M3 d2(mm): 6,35 H(mm): 1,5 Inhaltsangabe (ST): 10010,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Einpressmutter Einpressbefestiger M8 für Bleche bis 1 mm, Stahl verzinktFür metallische Werkstoffe, in verschiedenen Schaftlängen und Gewindeausführungen, liefert hochbelastbare Gewinde auch für dünne Bleche. d1(mm): 4,2 Material: Stahl Blechstärke(mm): 1,4 Oberfläche: verzinkt-blau Loch ø(mm): 4,22 h(mm): 1,38 Randabstand(mm): 4,08 Gewinde: M3 d2(mm): 6,35 H(mm): 1,5 Inhaltsangabe (ST): 10012,22 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.